


Financial plan
ムリをしない資金計画
「毎月いくらなら、無理なく続けられるか」から考えましょう。
「借りられる額」より
「無理なく返せる額」を起点に
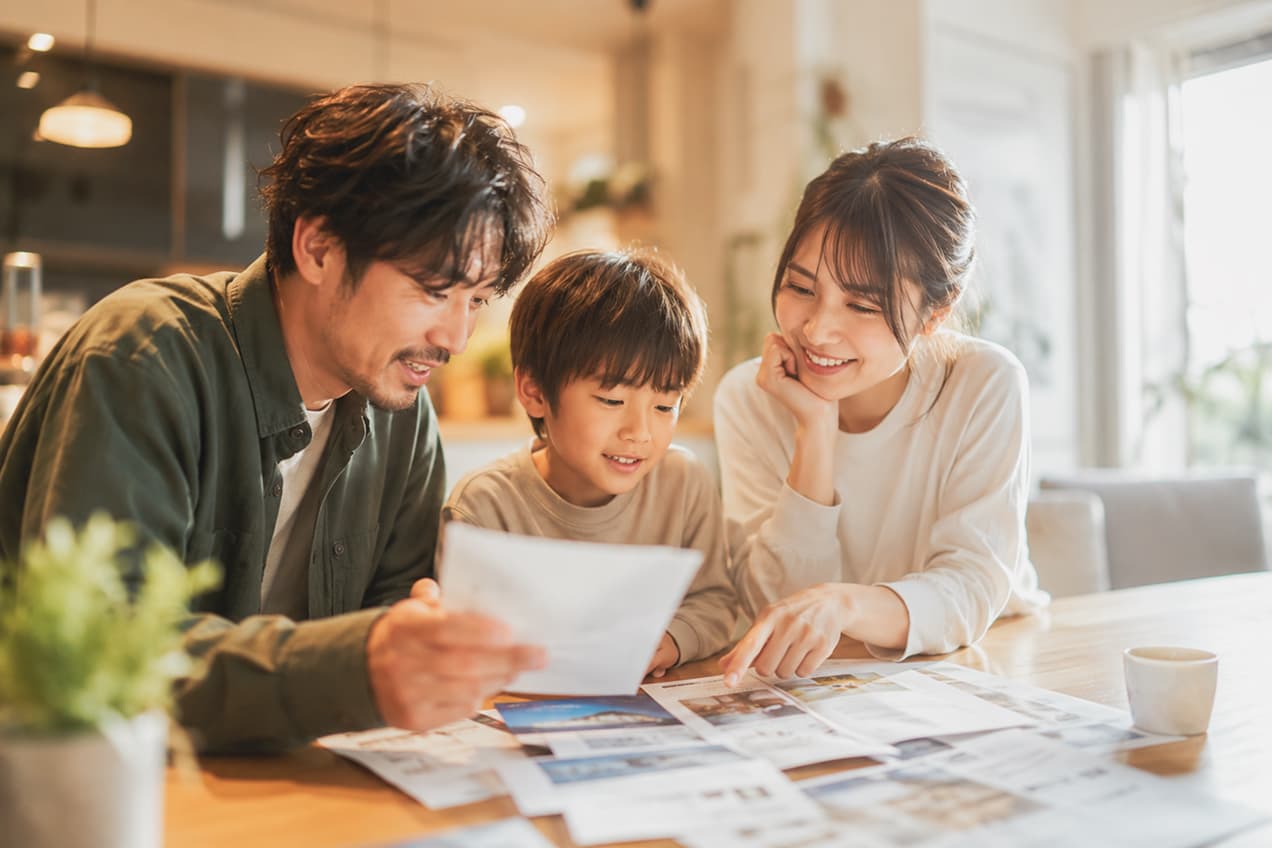
住宅ローンを組むときに大切なのは、借入可能額の上限ではなく、日々の暮らしに合った返済額を見極めることです。
家を建てた後も、旅行や外食、子どもの習いごと、将来のための貯蓄など、家族の暮らしは続いていきます。住まいにかけるお金と、暮らしに残しておきたいゆとり。その両方を考えることが、長く安心できる資金計画につながります。
毎月の支払い額は、
家族で決める
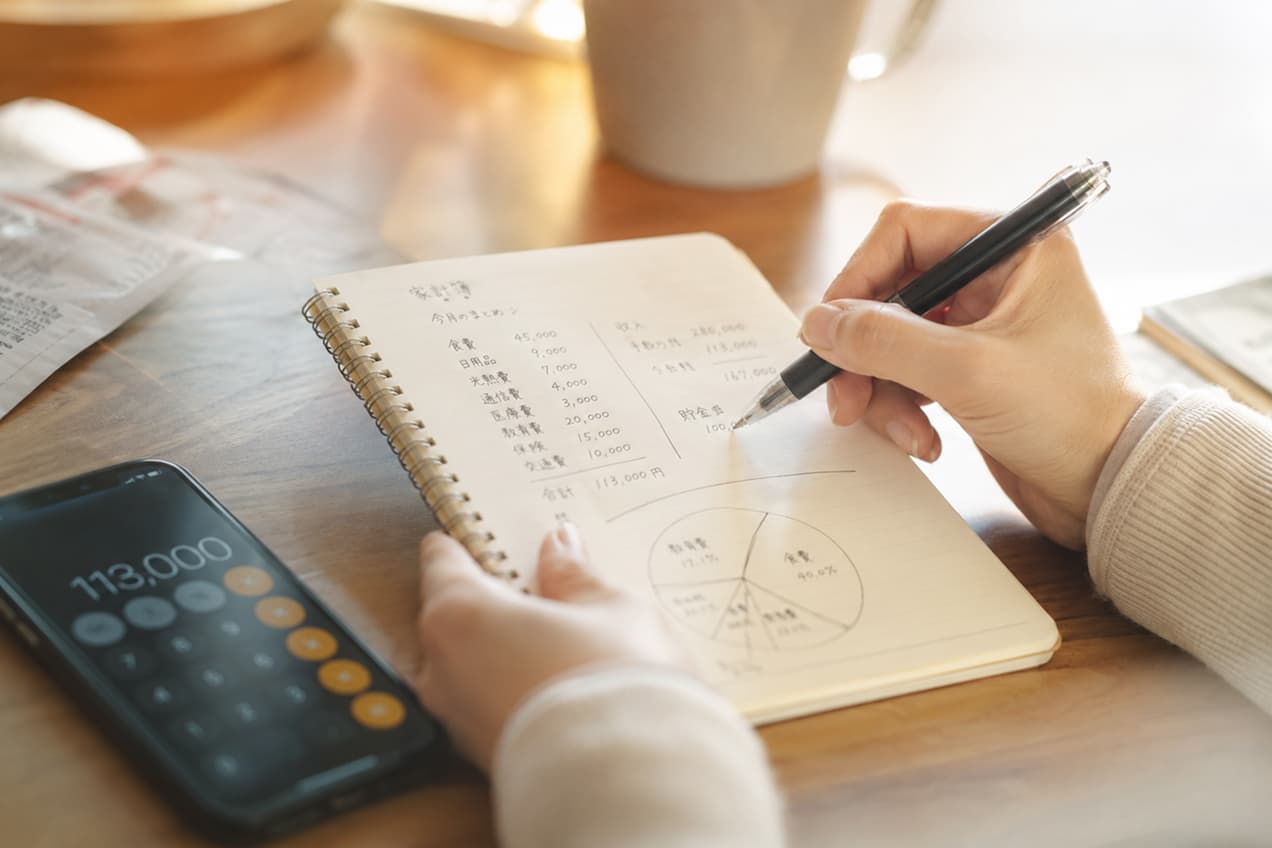
「毎月いくらまでなら、無理なく続けられるか」。資金計画のスタートは、まずそんな生活実感を起点にすると、予算の輪郭が見えやすくなります。
そのうえで、土地・建物・諸費用・頭金・ローン期間を組み合わせていくと、自分たちの暮らしに合った計画が見えてきます。
建物以外にかかる費用も
チェックしておく
家づくりには、建物本体以外にもさまざまな費用がかかります。
- 土地の購入費用
- 登記費用やローン手数料などの諸費用(一般に総額の3〜7%程度が目安)
- 外構、引越し、家具・家電などの費用
- 固定資産税や光熱費など、建てた後のランニングコスト
こうした費用まで含めて総額を把握しておくと、必要な資金やローンの金額を具体的に考えやすくなります。
補助金・優遇制度も
上手に活用する
省エネ住宅やZEHなど、条件を満たすと活用できる補助金や税制優遇があります。また、住宅ローン控除(減税)は、条件を満たす多くの方が対象となる優遇制度のひとつです。
いずれも制度の内容や申請条件は時期によって変わるため、早めに確認しておくことが大切です。「うちは対象になる?」「どんな制度が使えるの?」と思ったら、お気軽にご相談ください。ご状況に合わせて、申請できる制度を整理してご案内します。
早めに相談すると
選択肢が広がります
「まだ具体的に決まっていない」という段階でも、資金のことを早めに整理しておくと、土地選びや間取りの考え方がぐっと進めやすくなります。
予算の目安が分かると、無理のない家づくりの進め方も見えてきます。まずは、今の暮らしや将来の希望をお聞かせください。


